1.- La Trampa de la Respuesta Rápida y la Ausencia de Paciencia
Aprender un proceso requiere tiempo, paciencia y predisposición reflexiva. Sin embargo, en la dinámica empresarial cotidiana se repite una escena recurrente: el titular o directivo pide una explicación sobre aspectos tributarios, laborales o financieros, pero no busca comprender el trasfondo ni la lógica del sistema; únicamente quiere la respuesta inmediata que solucione la urgencia del momento.
El síntoma inconfundible de este patrón es volver a formular exactamente la misma consulta semana tras semana ante situaciones análogas. Al rehusarse a asimilar el principio regulador, la empresa queda sumida en una dependencia ciega y en un desgaste operativo constante.
«Cuando te limitas a exigir la respuesta rápida sin entender el mecanismo, no estás ahorrando tiempo: estás renunciando a tu facultad de decidir y transfiriendo el control de tu patrimonio.»
2.- El Espejismo de «En la Práctica lo Veo» (Carencia de Criterio)
Es muy habitual escuchar: «explícamelo rápido y en la práctica lo veo». No obstante, al llegar al terreno real, quien no estructuró una base conceptual sólida carece por completo de opinión y criterio propio. No logra distinguir si una conciliación cuadra, si una provisión laboral es suficiente o si una cláusula contractual expone a la empresa a riesgos desmedidos.
El aspecto más perjudicial de esta dinámica es el autoengaño: el directivo rara vez asume que en el fondo no tiene voluntad real de aprender. Disfraza la desidia bajo una supuesta agilidad práctica, convencido erróneamente de que delegar significa desentenderse.
3.- La Factura de la Desatención: Fraude y el Comodín de la Culpa
El costo de no involucrarse es monumental. En el ecosistema empresarial se constatan periódicamente casos de fraudes internos, robos sistemáticos, multas tributarias demoledoras o descalabros legales provocados por terceros. Frente a tales contingencias, el comodín de defensa suele ser invariable:
El comodín clásico: «Fue culpa exclusiva del contador, del abogado o del asesor externo que nos engañó».
El juicio de realidad: Aunque exista mala praxis o dolo por parte de terceros, la responsabilidad indelegable sobre tu empresa y patrimonio recae en ti. Interiorizarte, cuestionar y comprender la mecánica esencial de tu negocio no es optativo: es una obligación directiva y legal indispensable.
Firmar documentos que no se comprenden o autorizar giros sin balances claros no exime de culpa: convierte al titular en facilitador involuntario del perjuicio por omisión del deber básico de fiscalización.
4.- Cuatro Filtros de Evaluación para Asesores (Criterio RHGestiona)
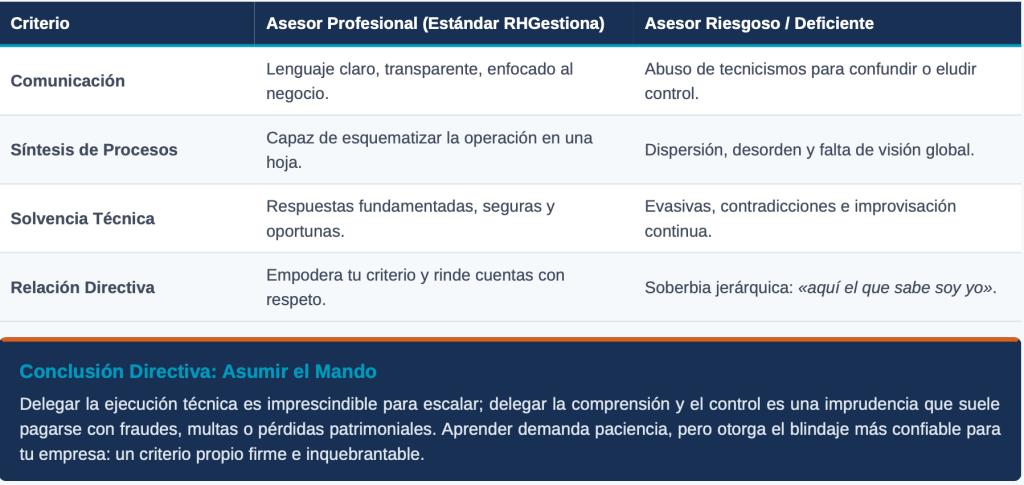
Para ejercer un control efectivo sin necesidad de cursar un posgrado técnico en cada disciplina, la comunicación con tus asesores debe responder a estándares rigurosos de simplicidad y transparencia. En RHGestiona aplicamos estos 4 filtros metodológicos:
1. Claridad frente al Abuso de Tecnicismos
En RHGestiona utilizamos un lenguaje sencillo y aterrizado. Quien domina profundamente su especialidad tiene la solvencia pedagógica para explicarla sin rodeos a cualquier líder de negocio.
▲ Alerta: Si te explican con excesivo tecnicismo y jerga enredada, desconfía: generalmente no dominan el tema o buscan disimular su propia inseguridad.
2. La Prueba de la Hoja Única (Dominio del Proceso)
Cualquier proceso o estrategia —sea tributaria, laboral o de costos— debe poder sintetizarse con claridad en una sola página: orígenes, hitos, riesgos y entregables.
▲ Alerta: Si tu asesor no es capaz de esquematizar y explicar el proceso en una sola hoja, ten la certeza de que no entiende la cadena completa.
3. Solvencia Inmediata ante Consultas Específicas
Las inquietudes sobre tu operación deben resolverse con respuestas concretas, respaldadas en normativa y plazos vigentes. La titubez permanente denota precariedad técnica.
▲ Alerta: Si ante preguntas directas evade, improvisa o demuestra que no se maneja, estás frente a alguien que sencillamente no sabe.
4. El Síntoma de la Soberbia Profesional
El asesor existe para acompañar y generar claridad, no para amedrentar ni para imponer un monopolio del conocimiento sobre el dueño del capital.
▲ Alerta crítica: Si ante tus preguntas o solicitudes de aclaración te recalca con soberbia «recuerda quién es el asesor aquí», es el momento exacto de cambiar.